



Cultura financiera

William Thomson (Lord Kelvin)
El primer paso es entender cuánto tenemos y cuánto debemos. Es el equivalente al balance de situación de una empresa y nos sirve para saber nuestro patrimonio real. Después hay que calcular cuánto dinero ingresamos y cuánto gastamos cada mes, lo que los contables llaman la cuenta de pérdidas y ganancias.
La diferencia entre lo que debemos y lo que tenemos es nuestro patrimonio,
- Dinero en efectivo y en la cuenta corriente o de ahorro
- Depósitos en el banco
- Dinero invertido en bolsa o similares: acciones de empresas (cotizadas en bolsa o no), fondos de inversión, planes de pensiones, seguros de vida-ahorro…
- Vehículos: coche, moto…
- Joyas, muebles, cuadros…
- Activos inmobiliarios: la casa donde vivimos, una casa en la playa o en el pueblo, plazas de garaje…
- Joyas, muebles, cuadros…
- Derechos de cobro: el dinero que nos debe alguien
- Hipoteca(s)
- Préstamos personales: para comprar un coche, pagar un viaje, reformar la casa, pagar la universidad…
- Cuotas pendientes de la tarjeta de crédito
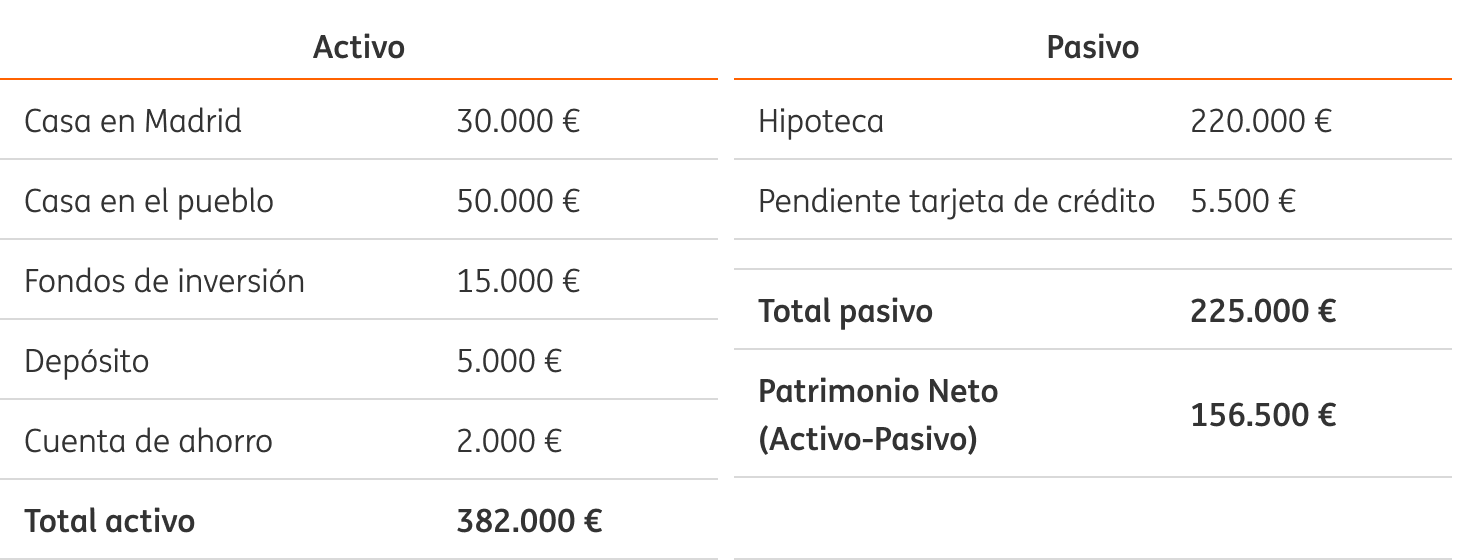
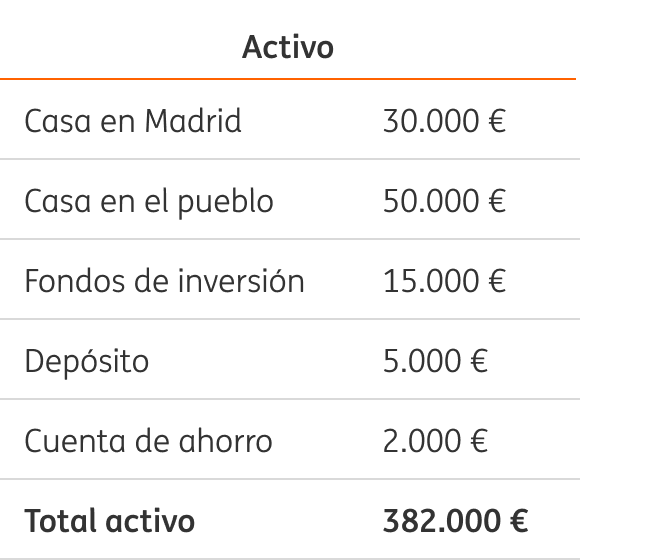
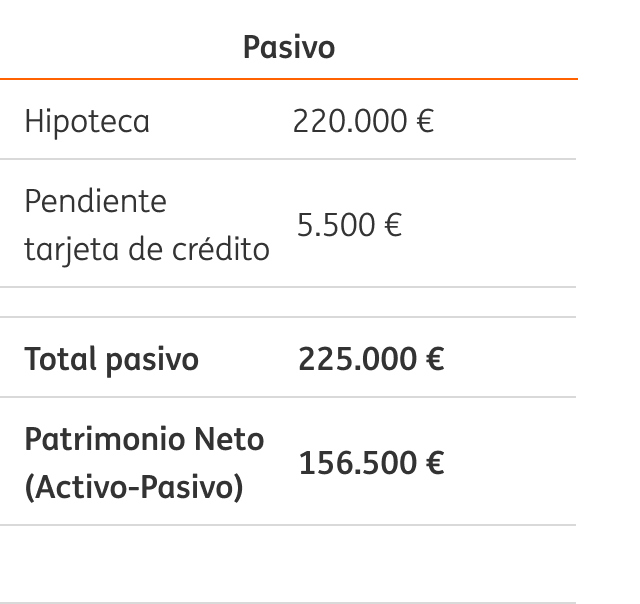
Vamos a ver un ejemplo de cómo se puede pintar el balance, con un diseño parecido al que usan las empresas. Escribimos primero una lista con todo lo que tenemos (el activo de la familia) a la izquierda de la página, y otra con todo lo que debemos (el pasivo de la familia) a la derecha de la página. Para cada categoría ponemos su valoración. Y calculamos la diferencia entre el activo y el pasivo, que será nuestra riqueza o patrimonio neto.
Normalmente las familias lo revisan
El siguiente paso para entender el estado de tus finanzas es calcular y escribir el