


Productos al detalle
La Comisión Europea, en su Ageing Report de 2024, estimaba que las pensiones de jubilación en 2045 cubrirán sólo el 68% del último salario bruto. Eso significa que dejaremos de ingresar 1 de cada 3 euros que ahora recibimos cada mes. Merece la pena prepararse con tiempo, para evitar perder ese poder adquisitivo.
Su ventaja principal es que el dinero que invertimos cada año (que no puede pasar de 1.500 euros) desgrava en la declaración de la renta. Cuando recuperemos el dinero, pagaremos impuestos por toda la cantidad (no sólo los beneficios) y cuenta como renta del trabajo, no del ahorro.
¿Por qué merece la pena empezar pronto?
La rentabilidad compuesta: mantener el dinero invertido y generando rentabilidad es como una bola de nieve que va creciendo a medida que rueda montaña abajo, acumulando más nieve a su paso. Los beneficios que genera cada año se añaden al dinero aportado, aumentando la base de dinero que volverá a generar rentabilidad el año siguiente.Reduce la presión y te da flexibilidad: si esperamos hasta que queden pocos años antes de la jubilación, tendremos que invertir el máximo de dinero cada año para conseguir un patrimonio significativo. Si se empieza pronto, se pueden hacer aportaciones más pequeñas, o incluso dejar de hacerlas durante un tiempo si nuestra situación financiera empeora, porque se tiene mucho más tiempo.
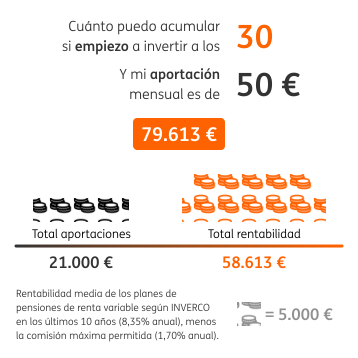
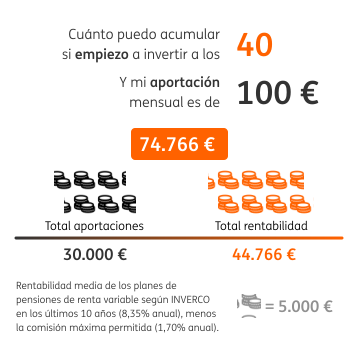
Para poder hacer cálculos, vamos a utilizar la rentabilidad media anual ponderada de los planes de pensiones de renta variable según INVERCO en los últimos 10 años (8,35%, entre septiembre 2014 y septiembre 2024), y vamos a quitarle la comisión máxima permitida (1,70% anual).
Si empiezas a aportar con
Incluso si aportara
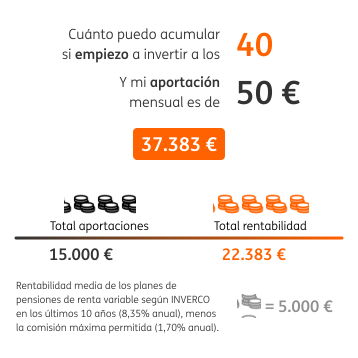
En el caso de empezar con 30 años, y con todos los supuestos que hemos hecho, pasados 11 años, la rentabilidad mensual media que genera lo ya invertido es mayor que los 50 euros de aportación. Al llegar a los 64 años, la rentabilidad mensual media es ya de más de 400 euros. Esta es la magia de empezar pronto.