



- Alertas solo para ti
- Información actualizada
- Siempre disponibles cuando quieras
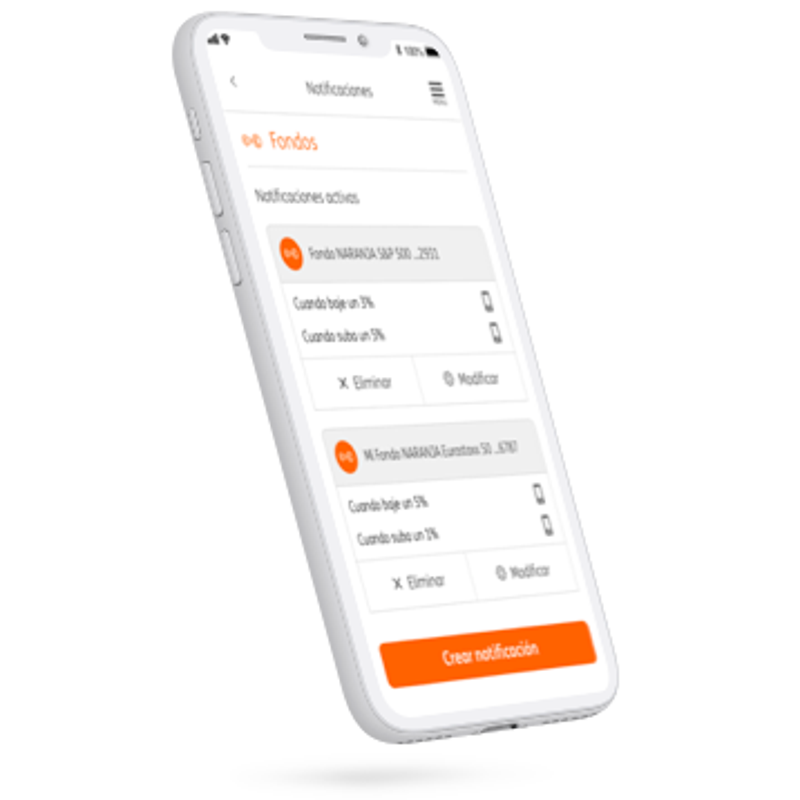
- Configura las alertas a tu gusto. Así sabrás cuando sube o baja según lo que has marcado.
- ¡Compra!, ¡Vende!, ¡Traspasa!... Recibe las alertas al instante y decide en un clic lo que quieres hacer.
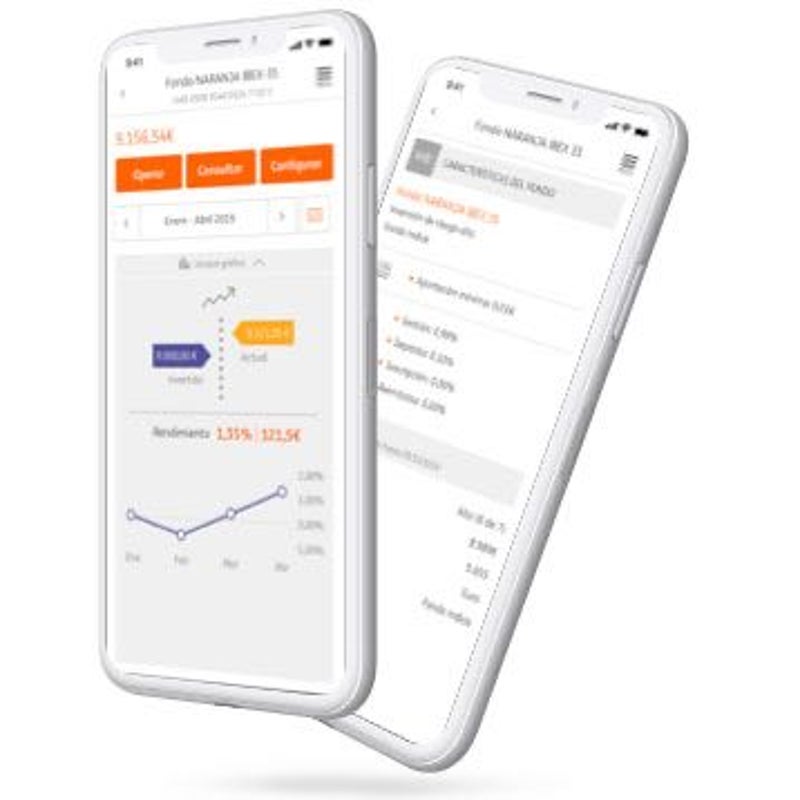
- La titularidad de las participaciones del Fondo de Origen y Fondo Destino del traspaso debe coincidir, así como el porcentaje de participación.
- El titular de las participaciones no puede ser una sociedad o persona jurídica ni una persona física sujeta al Impuesto sobre la Renta de No Residentes.
- Las participaciones del fondo origen no pueden estar pignoradas o sujetas a cualquier otra carga.
- Ninguno de los titulares del fondo origen debe haber fallecido.
- La titularidad de las participaciones del Fondo de Origen y Fondo Destino del traspaso debe coincidir, así como el porcentaje de participación.
- El titular de las participaciones no puede ser una sociedad o persona jurídica ni una persona física sujeta al Impuesto sobre la Renta de No Residentes.
- Las participaciones del fondo origen no pueden estar pignoradas o sujetas a cualquier otra carga.
- Ninguno de los titulares del fondo origen debe haber fallecido.
- Permiten realizar
una inversión completamente flexible Posponen la tributación - El aumento de competencia entre las entidades aporta una
mejor calidad de servicio y producto
- Permiten realizar
una inversión completamente flexible Posponen la tributación - El aumento de competencia entre las entidades aporta una
mejor calidad de servicio y producto